中国钢压延加工行业市场运行态势与投资发展战略研究报告
摘要
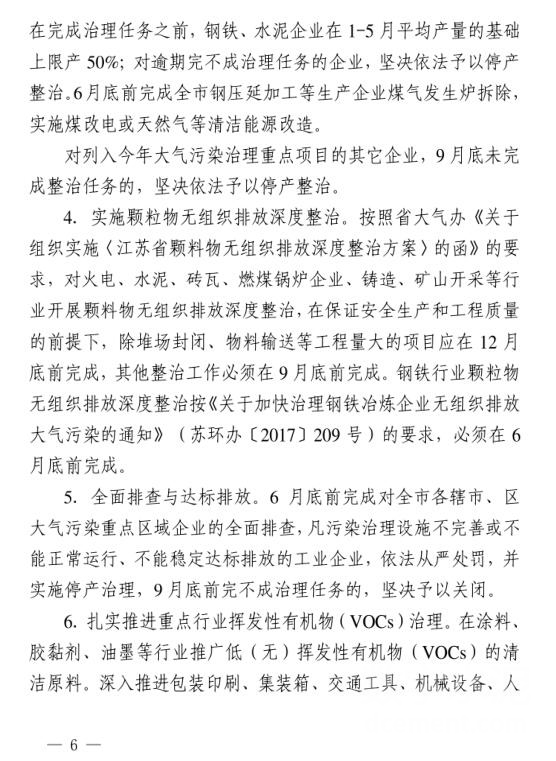
钢压延加工行业是钢铁工业的核心环节,承担着将粗钢转化为各类钢材产品的关键任务。本报告旨在全面分析中国钢压延加工行业的市场运行态势,并基于行业现状提出投资发展战略建议。报告首先梳理行业定义、产业链及2021-2025年市场供需、价格、效益等运行特征;其次剖析产能过剩、集中度低、成本压力、环保约束等核心问题;最后从产品高端化、绿色转型、智能制造、兼并重组等角度提出投资战略方向及风险提示。研究认为,行业已进入减量提质阶段,未来投资应聚焦高附加值品种、低碳技术及区域性整合机会。
一、行业概况
钢压延加工是指将钢锭、钢坯等通过轧制、挤压、拉拔等工艺加工成板材、管材、型材、线材等钢材产品的过程,主要包括热轧、冷轧、涂镀等环节。产业链上游为铁矿石、焦炭等原料及炼铁、炼钢,下游覆盖建筑、机械、汽车、家电、能源等。中国是全球最大的钢压延加工国,产量占全球一半以上,但行业长期面临产能过剩、同质化竞争等问题。
二、市场运行态势分析(2021-2025)
- 供给端:产能严控,产量波动调整。自2021年粗钢产量达峰后,政策持续压减产能,2025年钢压延加工产量预计约11亿吨。热轧板卷、螺纹钢等品种产能利用率约75%-85%,但冷轧、硅钢等高端品种仍依赖进口。
- 需求端:内需疲软,出口承压。建筑用钢占比约55%,受房地产下行拖累,需求持续走弱;制造业用钢(汽车、家电)保持增长,但增速放缓。出口方面,2024年钢材出口约9000万吨,但贸易摩擦加剧,出口面临不确定性。
- 价格与效益:区间震荡,利润微薄。2021-2025年钢价先扬后抑,螺纹钢价格从2021年高点6000元/吨回落至2025年约3500元/吨。行业销售利润率仅2%-3%,部分企业亏损,成本高企侵蚀利润。
- 区域格局:集群分布,集中度低。产能集中在河北、江苏、山东等地,前10家企业集中度约40%,低于发达国家。
三、主要问题与挑战
- 产能过剩矛盾突出。尽管去产能推进,但隐性产能仍存,供需失衡导致价格战。
- 产品结构失衡。低端产品过剩,高端产品(如高牌号硅钢、汽车板)供给不足。
- 成本与环保压力。铁矿石价格受制于国际巨头,环保标准提升增加冶练成本。
- 国际贸易环境恶化。反倾销、碳关税等绿色壁垒抬高出海门槛。
四、投资发展战略建议
- 聚焦产品高端化。投资方向应转向高强汽车板、无取向硅钢、耐蚀合金等,提升附加值。
- 推进绿色低碳转型。布局氢冶金、电炉短流程、CCUS技术,降低碳排放强度。
- 深化智能制造。通过工业互联网、AI优化轧制工艺,实现降本增效。
- 兼并重组与区域整合。鼓励龙头企业跨区域收购,提高集中度,减少无效竞争。
- 拓展海外市场。通过“一带一路”合作,在东南亚、中东布局加工基地,规避贸易壁垒。
五、风险提示
宏观经济下行风险;房地产复苏不及预期;铁矿石价格大幅波动;环保限产加码;国际贸易摩擦升级。
结论
中国钢压延加工行业正从规模扩张转向质量效益。未来投资需摒弃低端重复建设,重点投向高端品种、绿色技术及整合机会,同时警惕需求萎缩和成本风险。只有通过创新驱动和结构优化,才能实现可持续发展。
如若转载,请注明出处:http://www.027sytcg.com/product/54.html
更新时间:2026-10-07 03:14:50