CN钢压延加工 技术演进、产业现状与高质量发展路径
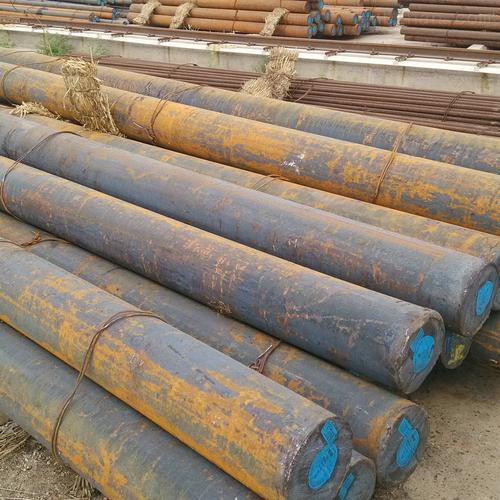
钢压延加工是钢铁工业的核心环节,通过轧制、锻造、挤压等塑性变形方式,将钢坯转化为板、带、管、型、线等各类钢材产品,广泛支撑建筑、机械、汽车、能源、家电等下游产业。中国(CN)作为全球最大的钢铁生产国和消费国,钢压延加工行业规模庞大、体系完整,在技术装备、产品品种和产业链协同方面取得了显著进步,但也面临产能过剩、同质化竞争、低碳转型与高端供给不足等结构性挑战。
一、钢压延加工的基本内涵与工艺体系
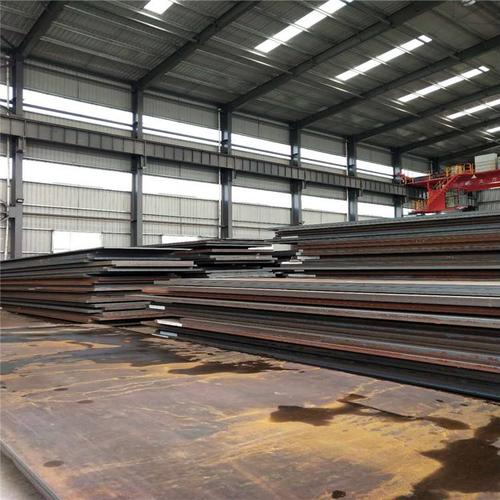
钢压延加工主要包括热轧、冷轧、锻造和挤压等工艺。热轧是在再结晶温度以上进行的轧制,产品包括热轧卷板、中厚板、型钢、棒线材等,广泛用于建筑结构和一般机械制造;冷轧是在常温下进行的轧制,产品尺寸精度高、表面质量好,主要用于汽车、家电、包装等领域。按产品形态,钢压延加工可分为板带材、管材、型材、线材和特种轧制品五大类;按工序环节,包括坯料准备、加热、轧制、精整、热处理和表面处理等。理解这一工艺体系,是分析行业技术经济特征和制定产业政策的基础。
二、中国钢压延加工行业的发展现状
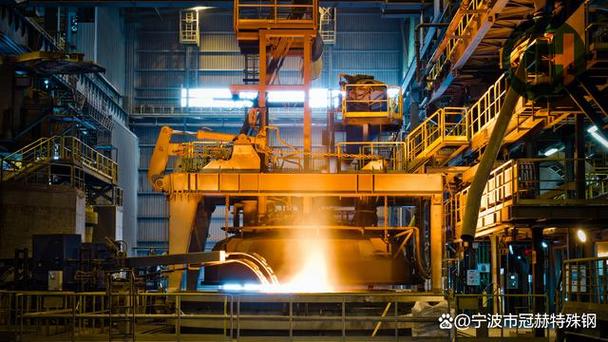
中国钢压延加工行业已形成庞大的产业规模。粗钢产量长期位居世界第一,钢材品种基本覆盖国民经济各领域。在技术装备方面,国内大型钢铁企业普遍采用 continuous casting(连铸)、热连轧、冷连轧、酸洗-冷轧联合机组等先进生产线,部分装备达到国际先进水平。产品结构上,建筑用钢占比仍然较高,但汽车板、家电板、管线钢、电工钢、高强钢等高端产品供给能力持续提升。产业布局呈现沿海集聚和区域集中特征,环渤海、长三角等地区产能密集,沿海基地在物流成本和环保承载方面具有优势。
行业运行中仍存在若干突出问题:一是产能过剩与结构性矛盾并存,中低端产品同质化竞争激烈,高端产品仍需部分进口;二是资源环境约束趋紧,钢压延加工环节的能耗、排放和固废处理压力较大;三是技术创新体系有待完善,关键工艺装备和高端材料研发能力仍需加强;四是产业集中度偏低,市场无序竞争影响行业整体效益。国际贸易环境变化和碳边境调节机制等外部因素,也对出口导向型产品提出更高要求。
三、推动钢压延加工高质量发展的关键路径
第一,以技术创新驱动产品升级。围绕汽车用高强钢、硅钢、海洋工程用钢、核电用钢等高端品种,加强基础研究和工艺攻关,推动产、学、研、用协同创新。推广薄板坯连铸连轧、无头轧制、近终形加工等先进工艺,提高成材率和尺寸精度。
第二,以绿色低碳重塑生产方式。推广余热余能回收、废钢循环利用、短流程炼钢和轧制工序节能技术,探索氢冶金与压延加工衔接的低碳工艺路线。完善碳排放核算与产品碳足迹管理,积极应对绿色贸易壁垒。
第三,以智能制造提升效率和质量。推进轧制过程数学模型、智能控制、在线检测和数字孪生技术应用,实现从订单到交付的全流程数字化管理。通过工业互联网平台整合产销数据,提高定制化生产能力和供应链响应速度。
第四,以结构优化促进产业协同。推动企业兼并重组,提高产业集中度,减少低水平重复建设。引导钢压延加工企业与下游汽车、家电、机械等行业建立长期稳定的供应链合作,发展剪切配送、冲压加工等延伸服务,提升价值链地位。
第五,以标准引领和开放合作拓展空间。完善钢材产品标准体系,推动中国标准与国际标准对接、互认。在高端产品领域加强国际技术交流与合作,同时防范低端产品无序出口带来的贸易摩擦风险。
CN钢压延加工行业正处于从规模扩张向质量效益转变的关键时期。面向行业需要在技术创新、绿色转型、智能制造和产业组织优化等方面持续发力。在中国语境下,“CN钢压延加工”相关议题涉及国家产业政策、区域经济发展、市场化改革和企业主体责任等制度背景与政策语境。系统理解这些背景因素,把握绿色发展和科技自立自强的宏观导向,统筹产业安全运行与加快高质量发展,才能够被全面把握,更好衔接发展预期与安全议程并行之有效的路径。
如若转载,请注明出处:http://www.027sytcg.com/product/57.html
更新时间:2026-11-08 23:49:04